記事内で紹介する商品を購入することで、当サイトに売り上げの一部が還元されることがあります。

最短でお金を増やすには
「支出を減らす」「収入を増やす」「投資で増やす」
の3ステップが必須!
まず固定費から
目次 非表示
- 最短でお金を増やす3ステップ
- 貯金の25倍の新NISA
- 副業で月10万円を稼ぐ方法
- 転職で年収100万アップを目指す
- お金が増える人と増えない人は習慣が違う
- 1年で100万円は月83,333円|手取り別に必要な貯金率
- 手取り15万でも100万円貯める3つの組み合わせ
- 固定費の見直しで年14万円が浮く
- 手取り15万円で毎月43,000円を残す家計の作り方
- 副業で月3万円を作る4つの方法
- いちばん効くのは転職|年収は会社で決まる
- 貯めた100万円は新NISAに入れて増やす
- 1年で100万円貯める12か月のスケジュール
- お金が貯まらない人の5つの共通点
- 100万円が貯まると生活はこう変わる
- 1年で100万円貯める方法のよくある質問
- 貯金0でも1年で100万貯める!誰でもできる最短のお金の増やし方まとめ
最短でお金を増やす3ステップ
初心者でも結果を出せるものを厳選しました。
固定費を見直し支出を激減

固定費を見直すと毎月の支出が劇的に変わる!
特に格安SIMはカンタンにできて、ドコモ・au・ソフトバンクを使っているなら年間6万円ぐらい変わる。
14,000ポイントもらえる
格安SIM以外のおすすめ固定費削減はこちら↓
初心者でもできる2つの月5万の収入アップ法
2つの収入アップ法は転職と副業。

転職活動するだけならノーリスク、条件がいいときだけ転職すればいいからです。
転職エージェントに登録すれば、あなたに合う仕事を向こうから運んできてくれます。
AIが転職をサポートする
転職エージェント比較ランキングはこちら↓

転職がムリなら副業で月5万アップする。
在宅でできるものなら気軽にチャレンジでき、会社で給料アップするより簡単です。
初心者でも成功しやすいのは、ライター・せどり・動画編集が定番ですが、一つ挙げるならどんな仕事にも役立つSNS&Webマーケティングです。
副業おすすめ比較ランキングはこちら↓

新NISA投資で貯金よりお金を増やす
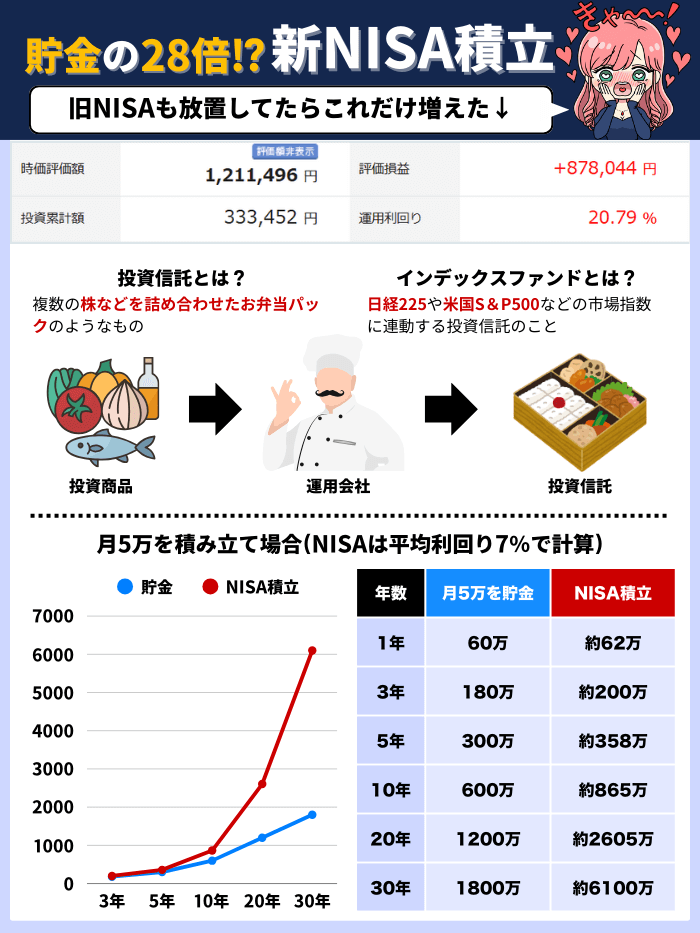
税金0円で投資ができる新NISAで、投資信託の積立は初心者でもカンタンに成功できる定番。
オルカンやS&P500のインデックス投資信託は、低コストで過去30年の平均利回り7%超え。
月5万を30年積立てたら貯金1800万に対し、新NISA積立は6100万と大きく差がつきます。
貯金の25倍の新NISA
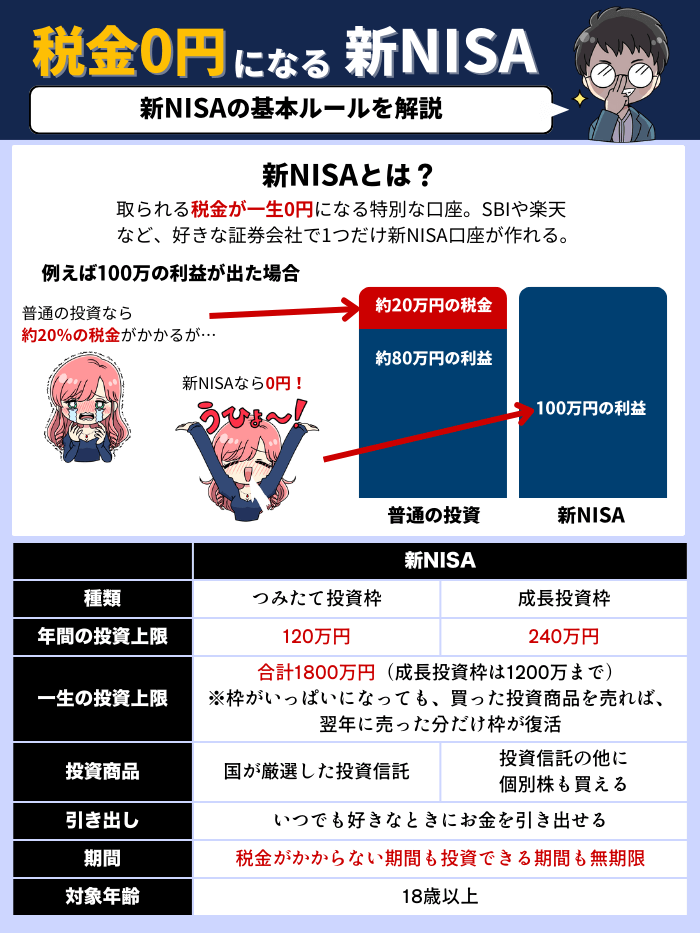
新NISA×投資信託で利回り5~8%で老後資金を貯める
初心者でも再現性No.1の投資が新NISA積立。
積立貯金のようにできて、リターンは25倍。
面倒なしでカンタンに老後資金を貯めるのに一番です。

新NISA×高配当株で利回り3~6%の配当金が毎年もらえる
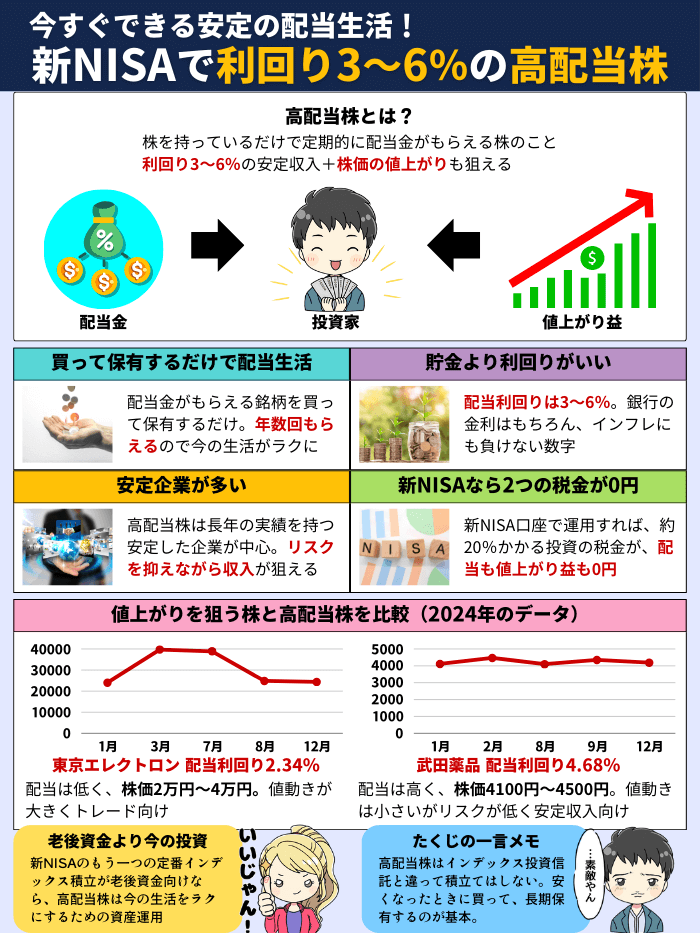
高配当株は積立より利回りが少し落ちるけど、すぐに配当金をもらえるのが魅力です。
老後資金より今の生活を変えたいなら高配当株をおすすめします。
副業で月10万円を稼ぐ方法
初心者でもすぐに成果を出しやすい副業

初心者でも短期間で結果を出しやすいのがライター・せどり・動画編集・オンライン秘書です。
せどり以外は個人が企業から仕事を受注できるクラウドソーシング、
「クラウドワークス」や「ランサーズ」を利用すれば、登録後にすぐに仕事の応募ができます。
プロに短期間で学べる講座
時間をかけて大きく稼ぐ副業

成果を出すまで時間はかかるけど、大きく稼げるのがブログ・プログラミング・YouTube・SNS。
難易度は上がるが、ハマると本業以上に稼げるのが魅力です。
初心者でも相性が合えば爆発する、一度は挑戦する価値がある副業です。
リターンが大きい副業
副業おすすめランキングはこちら↓

転職で年収100万アップを目指す
転職は一番ノーリスクでお金を増やす方法
転職活動するだけなら、仕事をやめる必要もなくノーリスク。
ネットでやり取りし、良い条件が合ったときだけ転職すればいいのです。
年収はあなたの能力ではなく、所属する会社で決まります。
今の自分の価値が本当に評価されているのか?それを確かめるためにも一度は転職活動をしましょう!
一番条件がいいのは転職エージェント

転職活動するときは必ず転職エージェントを利用しましょう。
無料で利用できますが、企業はお金をかけて募集しているため、いい条件の仕事が揃っています。
また転職が決まれば報酬がもらえるエージェントが、本気でサポートしてくれます。
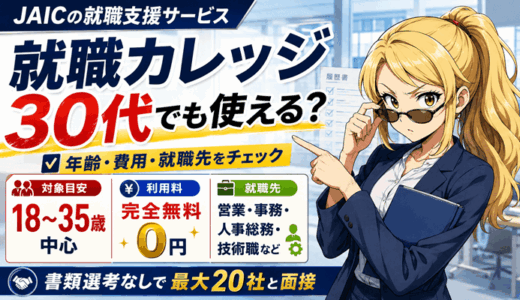
未経験から正社員を目指すなら、就職カレッジが30代でも使えるかを先に読んでおくと動きやすいです。
AIが転職をサポートする
転職エージェント比較ランキングはこちら↓
お金が増える人と増えない人は習慣が違う
固定費を見直すと劇的に貯金が増える

お金を増やす方法の基本は、節約して貯金習慣をつけることから。
まずは毎月の収入と支出をチェックし、貯金可能な金額を設定しましょう。
家計簿アプリを使ってムダづかいを減らし、固定費を削減すれば、貯金額を着実に増やせます。
14,000ポイントも貰える

自動貯金サービスを利用する

自動貯金サービス(自動振替サービス)は、毎月決まった額を自動的に貯金口座に振り替えることができます。
設定すれば給料が入ったらすぐに貯金口座に移動してくれる。
残ったお金で生活すれば、苦手な人でも強制的に貯金ができます。
銀行だけでなく、新NISA証券会社・クレカ・経済圏の総合力の比較はこちら↓
1年で100万円は月83,333円|手取り別に必要な貯金率
1年で100万円を貯めるには、毎月83,333円が必要です。
これを手取り別に見ると、現実味があるかどうかがはっきりします。
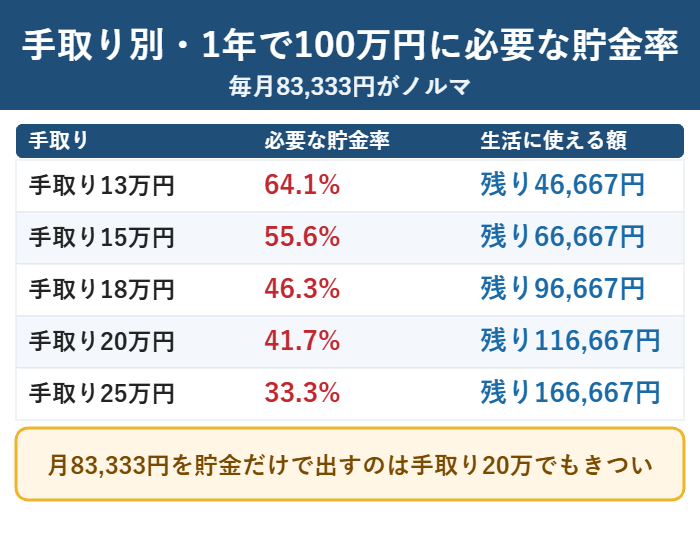
手取り15万円の人なら、手取りの55.6%を貯金に回すことになります。
生活に使えるのは残り66,667円です。
家賃を払ったら、ほとんど何も残りません。
| 手取り | 必要な貯金率 | 生活に使える額 | 現実味 |
|---|---|---|---|
| 13万円 | 64.1% | 46,667円 | ほぼ無理 |
| 15万円 | 55.6% | 66,667円 | 貯金だけでは無理 |
| 18万円 | 46.3% | 96,667円 | かなり厳しい |
| 20万円 | 41.7% | 116,667円 | 厳しい |
| 25万円 | 33.3% | 166,667円 | ギリギリ届く |
手取り20万円でも貯金だけでは足りない
手取り20万円でも、必要な貯金率は41.7%です。
生活費に使えるのは116,667円になります。
一人暮らしの生活費は平均で月15万円前後なので、これでも足りません。
総務省の家計調査でも、単身世帯の消費支出は月17万円ほどです。
つまり貯金だけで100万円は現実的ではありません。
手取り25万円ならギリギリ届く
手取り25万円なら必要な貯金率は33.3%です。
生活費に166,667円使えるので、一人暮らしなら手が届きます。
ただし家賃が高い地域だと、これでも厳しくなります。
どの手取りでも、貯金だけに頼らないほうが早いという結論は同じです。
手取り15万でも100万円貯める3つの組み合わせ
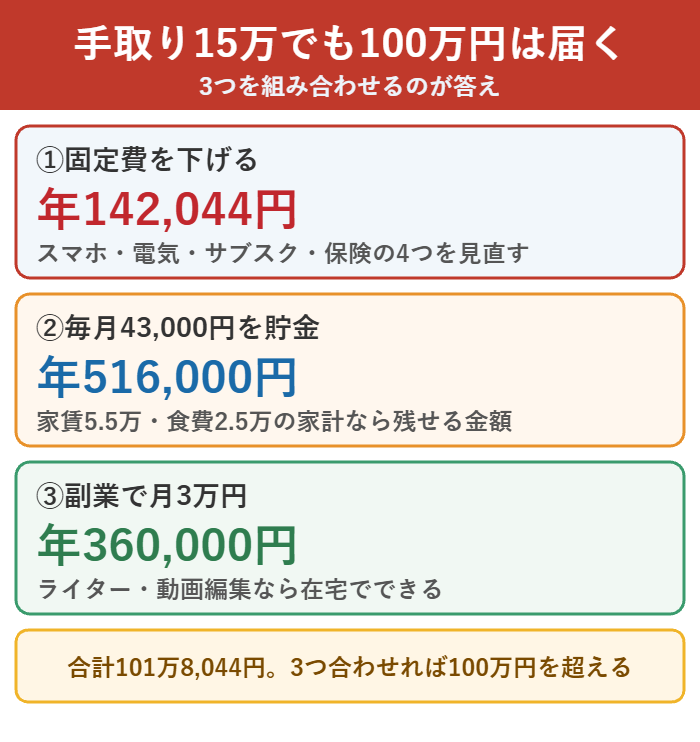
ここがこの記事でいちばん伝えたい部分です。
貯金だけで無理なら、3つを足せば届きます。
1つ目は固定費の見直しで、年間142,044円です。
2つ目は毎月43,000円の貯金で、年間516,000円になります。
3つ目は副業で月3万円を作ることで、年間360,000円です。
| やること | 1年の金額 | かかる手間 |
|---|---|---|
| ①固定費の見直し | 142,044円 | 最初の1回だけ |
| ②毎月43,000円の貯金 | 516,000円 | 設定するだけ |
| ③副業で月3万円 | 360,000円 | 毎月の作業が必要 |
| 合計 | 1,018,044円 | — |
合計すると1,018,044円で、100万円を超えます。
1つずつ見ると、どれも無理な数字ではありません。
いちばんラクなのは固定費で、一度手続きすれば毎月ずっと効きます。
次にやるのが先取り貯金で、給料日に自動で移す設定にします。
副業はいちばん時間がかかるので、3つ目に回すのがコツです。
固定費の見直しで年14万円が浮く
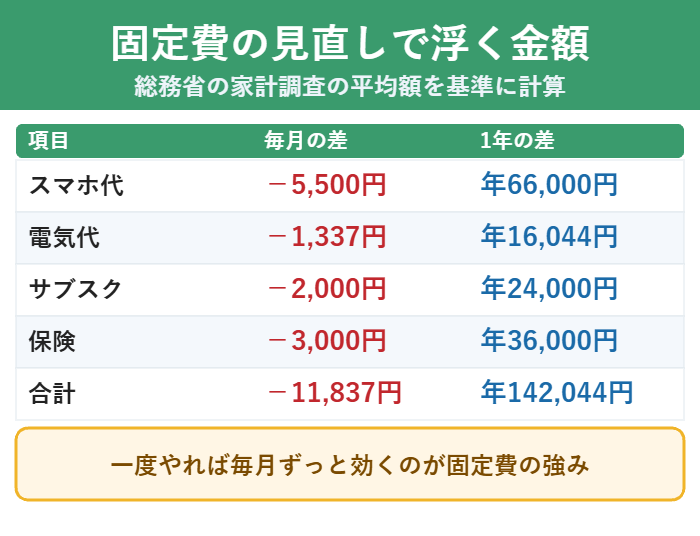
固定費はスマホ・電気・サブスク・保険の4つを見ます。
総務省の家計調査では、単身世帯の通信費は月7,000〜8,000円です。
格安SIMに変えると月2,000円前後まで下がります。
この差だけで年66,000円になります。
| 項目 | 見直し前 | 見直し後 | 1年の差 |
|---|---|---|---|
| スマホ代 | 7,500円 | 2,000円 | 66,000円 |
| 電気代 | 7,337円 | 6,000円 | 16,044円 |
| サブスク | 3,000円 | 1,000円 | 24,000円 |
| 保険 | 5,000円 | 2,000円 | 36,000円 |
| 合計 | 22,837円 | 11,000円 | 142,044円 |
電気とサブスクと保険も同時に見直す
電気代は単身世帯で月7,337円が平均です。
新電力に乗り換えると、1割前後下がることがあります。
サブスクは使っていないものを消すだけで月2,000円ほど浮きます。
保険は掛け捨ての最低限に絞ると月3,000円ほど下がります。
4つ合わせて年142,044円です。
手取り15万円で毎月43,000円を残す家計の作り方
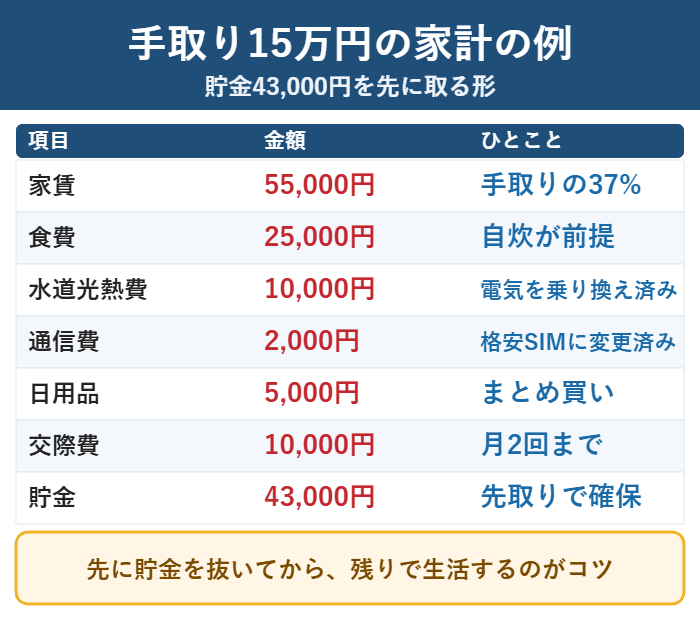
固定費を下げたあとの家計の形も出しておきます。
家賃55,000円、食費25,000円、水道光熱費10,000円が土台です。
通信費は格安SIMにしているので2,000円です。
日用品5,000円、交際費10,000円を足して、残る43,000円を貯金に回します。
| 項目 | 金額 | 手取りに対する割合 |
|---|---|---|
| 家賃 | 55,000円 | 37% |
| 食費 | 25,000円 | 17% |
| 水道光熱費 | 10,000円 | 7% |
| 通信費 | 2,000円 | 1% |
| 日用品 | 5,000円 | 3% |
| 交際費 | 10,000円 | 7% |
| 貯金 | 43,000円 | 29% |
大事なのは先取り貯金にすることです。
給料が入った日に、自動で別の口座へ移す設定にします。
残ったお金だけで生活すれば、意識しなくても貯まります。
口座を分けておくと、うっかり使うこともなくなります。
副業で月3万円を作る4つの方法
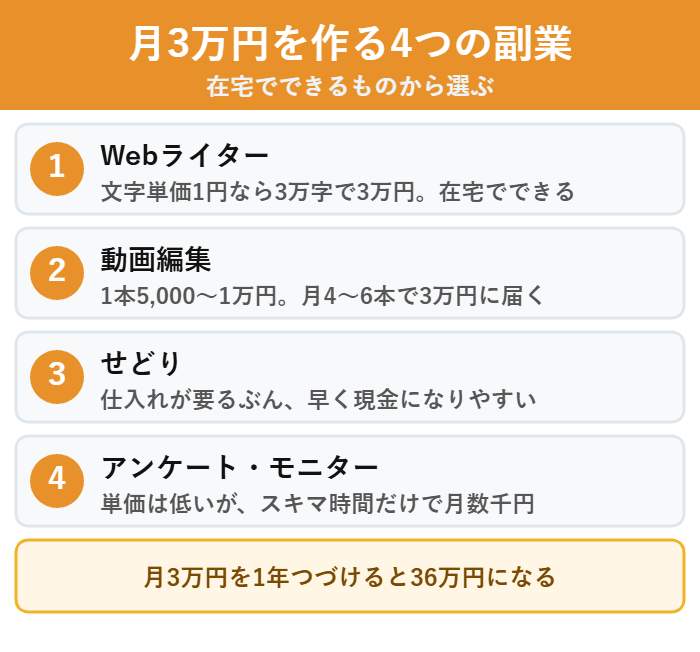
3つ目の柱が副業です。
めざすのは月3万円で、年間36万円になります。
Webライターなら文字単価1円で3万字を書けば届きます。
動画編集は1本5,000〜10,000円が目安なので、月4〜6本です。
| 副業 | 月3万円の目安 | 始めやすさ |
|---|---|---|
| Webライター | 文字単価1円で 3万字 | ◎ |
| 動画編集 | 1本5,000〜1万円 ×4〜6本 | ○ |
| せどり | 仕入れ次第 | ○ |
| アンケート | 数千円が限界 | ◎ |
最初から月3万円をねらう必要はありません。
まず月1万円を作って、慣れてから単価を上げていきます。
せどりは仕入れが必要ですが、現金になるのがいちばん早い方法です。
アンケートやモニターは単価が低いので、あくまで足しにする使い方になります。
副業を続けるコツは単価より相性
最初から単価の高い副業を選ぶと、続かないことが多いです。
ライターなら書くこと、動画編集なら手を動かすことが苦にならないかで選びます。
月1万円を3か月続けられたら、その副業は自分に合っています。
いちばん効くのは転職|年収は会社で決まる
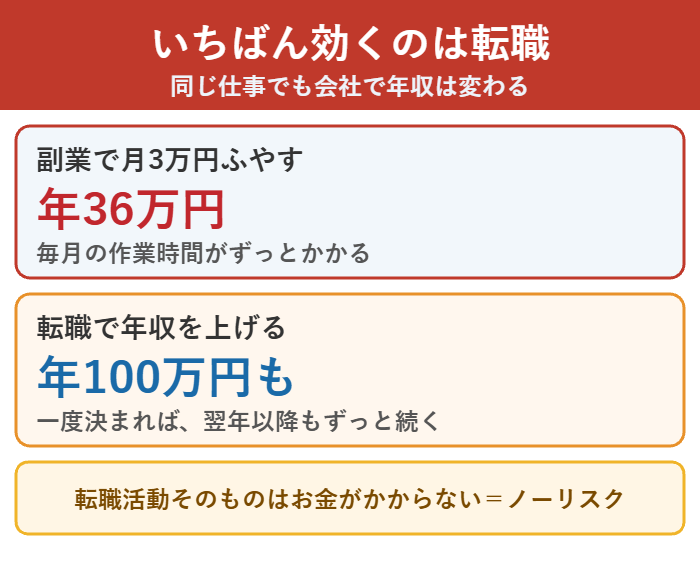
副業より効くのが転職です。
副業で月3万円ふやすと年36万円ですが、転職なら年収が100万円上がることもあります。
しかも一度決まれば、翌年以降もその年収が続きます。
副業のように毎月作業をする必要もありません。
| 方法 | 増える金額 | 続く期間 | 手間 |
|---|---|---|---|
| 副業 | 年36万円 | やめたら止まる | 毎月かかる |
| 転職 | 年100万円も | 翌年以降も続く | 活動時だけ |
| 固定費 | 年14万円 | ずっと続く | 最初の1回 |
転職活動そのものはお金がかからないので、やってみて損はありません。
いまの会社を辞める必要もなく、条件が合わなければ断ればいいだけです。
自分の市場価値を知るだけでも、今の給料が安いかどうかが分かります。
登録は無料なので、まず1社だけ試してみる形で十分です。
地方に住んでいる場合は、求人が常にある地域も確かめておいてください。
転職エージェントは2社まででいい
たくさん登録すると、連絡のやり取りだけで疲れます。
まず1社、物足りなければ2社目という順番で十分です。
担当者と合わないと感じたら、遠慮なく変えてもらえます。
40代は年齢で対象から外れるサービスもあるので、年齢で対象外になったときの転職の進め方を先に見ておくと登録先で迷いません。
貯めた100万円は新NISAに入れて増やす
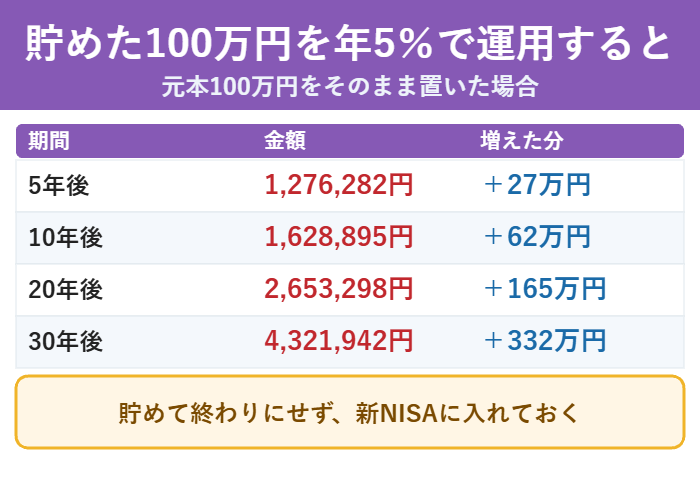
100万円が貯まったら、そこで終わりにしません。
銀行に置いたままだと、金利は年0.001%前後のこともあります。
新NISAで年5%で運用できたと仮定すると、10年で1,628,895円です。
20年なら2,653,298円、30年なら4,321,942円になります。
| 期間 | 100万円が | 増えた分 |
|---|---|---|
| 5年後 | 1,276,282円 | +276,282円 |
| 10年後 | 1,628,895円 | +628,895円 |
| 20年後 | 2,653,298円 | +1,653,298円 |
| 30年後 | 4,321,942円 | +3,321,942円 |
買うのはオルカンかS&P500の投資信託1本だけで十分です。
新NISAなら増えた分に税金がかかりません。
課税される口座だと、増えた分の20.315%が引かれます。
100万円を貯めることと、増やすことはセットで考えます。
生活費3か月分は現金で残す
全額を投資に回すのはおすすめしません。
急にお金が必要になったとき、値下がり中でも売ることになるからです。
生活費の3か月分を現金で残し、それを超えた分だけ新NISAに入れます。
1年で100万円貯める12か月のスケジュール
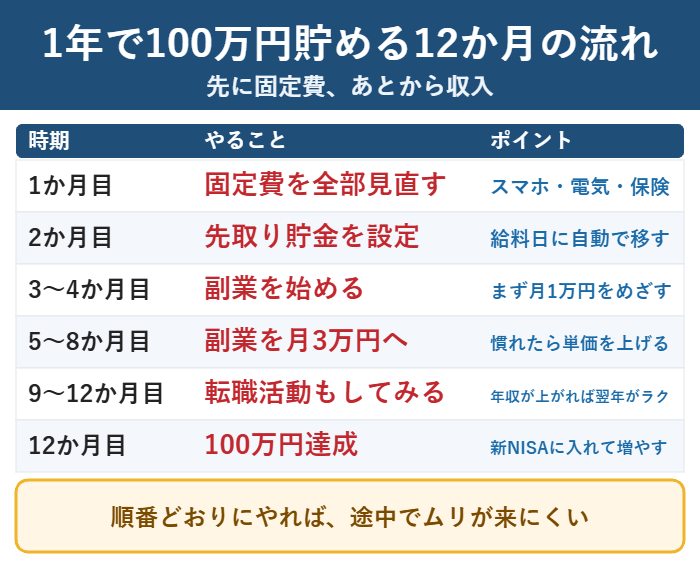
やる順番も決めておきます。
1か月目は固定費を全部見直すことに使います。
スマホ・電気・保険・サブスクを1日でまとめて手続きします。
2か月目は先取り貯金の設定です。
| 時期 | やること | めやす |
|---|---|---|
| 1か月目 | 固定費を全部見直す | 月11,837円が浮く |
| 2か月目 | 先取り貯金を設定 | 毎月43,000円 |
| 3〜4か月目 | 副業を始める | 月1万円 |
| 5〜8か月目 | 副業を伸ばす | 月3万円 |
| 9〜12か月目 | 転職活動もする | 翌年の年収アップ |
| 12か月目 | 100万円達成 | 新NISAへ |
3か月目から副業を始めて、まず月1万円をめざします。
5か月目からは単価を上げて月3万円に近づけます。
9か月目に転職エージェントへ登録して、翌年の年収を上げる準備をします。
この順番なら、いちばんラクなところから手をつけられます。
途中で止まりそうになったら
12か月のうち、いちばんきついのは3〜5か月目です。
固定費の効果が出きって、副業もまだ伸びていない時期だからです。
ここで貯金額を下げてでも続けるほうが、やめてしまうより結果は良くなります。
お金が貯まらない人の5つの共通点
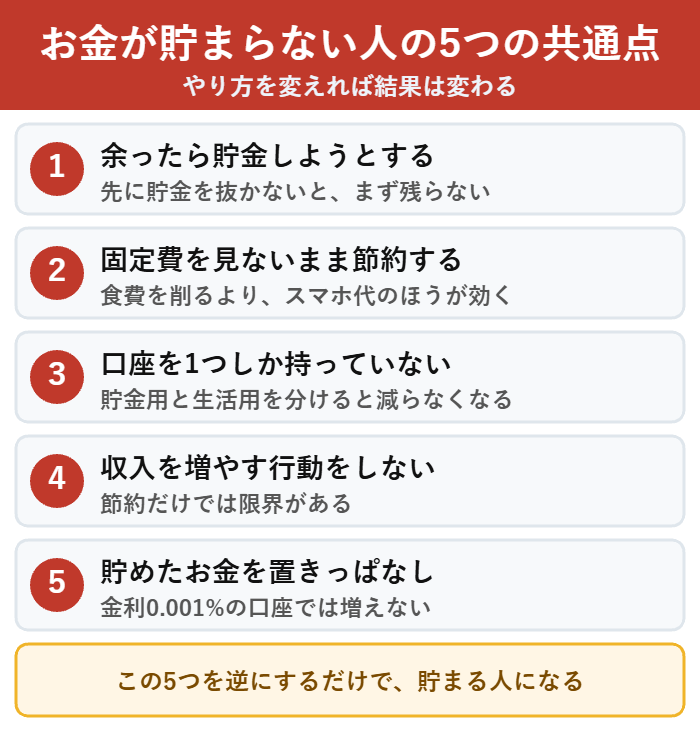
最後に、貯まらない人にありがちな点をまとめます。
1つ目は余ったら貯金しようと考えることです。
余ったお金は基本的に残りません。
2つ目は固定費を見ないまま、食費だけを削ることです。
食費を月5,000円削るより、スマホ代を5,500円下げるほうがラクです。
3つ目は口座を1つしか持っていないことです。
4つ目は収入を増やす行動をしないことで、節約だけでは限界があります。
5つ目は貯めたお金を置きっぱなしにすることです。
この5つを逆にするだけで、貯まる人に変わります。
まず1つだけ変えるなら先取り貯金
5つ全部を一度に変える必要はありません。
いちばん効くのは先取り貯金の設定で、手続きは10分で終わります。
給料日に自動で移す設定にすれば、あとは何もしなくても貯まります。
100万円が貯まると生活はこう変わる
最後に、100万円が貯まると何が変わるのかを整理します。
いちばん大きいのは急な出費で慌てなくなることです。
家電が壊れても、病院にかかっても、生活が崩れません。
次に、仕事を選べるようになります。
転職活動をするあいだの生活費があるので、いやな会社を続ける理由がなくなります。
| 変わること | どうなるか |
|---|---|
| 急な出費に強くなる | 家電の故障や病気で生活が崩れない |
| 仕事を選べる | 転職活動中の生活費が確保できる |
| 投資を始められる | 3か月分を残して新NISAに回せる |
| お金の使い方が変わる | 固定費を見る習慣が身につく |
3つ目は、投資を始められることです。
生活費の3か月分を残したうえで、余った分を新NISAに回せます。
4つ目は、お金の使い方が変わることです。
100万円貯めた人は、固定費を見る習慣が身についています。
その習慣があれば、2年目からは同じやり方でもっとラクに貯まります。
1年で100万円貯める方法のよくある質問
貯め方でよく聞かれる点をまとめました。
気になるところだけ開いて読めるように10問に答えています。
- 1年で100万円貯めるには毎月いくら必要ですか?
- 毎月83,333円です。手取り15万円なら手取りの55.6%、手取り20万円でも41.7%を貯金に回す計算になるので、貯金だけで達成するのは現実的ではありません。
- 手取り15万円でも1年で100万円貯められますか?
- 貯金だけでは無理ですが、固定費の見直しで年142,044円、毎月43,000円の貯金で年516,000円、副業で月3万円なら年360,000円になり、合計1,018,044円で達成できます。
- 固定費の見直しでいくら浮きますか?
- スマホ代・電気代・サブスク・保険の4つで月11,837円、1年で142,044円が目安です。とくにスマホ代は格安SIMに変えるだけで年66,000円ほど変わります。
- 先取り貯金とは何ですか?
- 給料が入った日に、決めた金額を先に別の口座へ移してしまう方法です。残ったお金だけで生活するので、意識しなくても貯まります。
- 副業は何から始めればいいですか?
- 在宅でできるWebライターか動画編集が始めやすいです。いきなり月3万円をねらわず、まず月1万円を作ってから単価を上げていきます。
- 副業と転職はどちらが効きますか?
- 転職です。副業は月3万円で年36万円ですが、転職は年収が100万円上がることもあり、翌年以降もその年収が続きます。転職活動自体は無料なので試す価値があります。
- 貯めた100万円はどうすればいいですか?
- 新NISAでオルカンかS&P500の投資信託に入れておく方法があります。年5%で運用できたと仮定すると、10年で約163万円、20年で約265万円です。
- 貯金と新NISAはどちらを先にやるべきですか?
- 生活費の3か月分くらいは現金で持っておき、それを超えた分を新NISAに回す形が安全です。急にお金が必要になったときに困らなくなります。
- お金が貯まらない原因は何ですか?
- 余ったら貯金しようとする、固定費を見ないまま食費だけ削る、口座を分けていない、収入を増やす行動をしない、貯めたお金を置きっぱなしにする、の5つが代表的です。
- 貯金0からでも間に合いますか?
- 間に合います。1か月目に固定費、2か月目に先取り貯金、3か月目から副業という順番なら、いちばんラクなところから手をつけられます。
貯金0でも1年で100万貯める!誰でもできる最短のお金の増やし方まとめ
お金を増やす方法を難易度順に並べると、節約⇒転職⇒投資⇒副業の順。
まずはカンタンな方が一つずつ試してみましょう!
性格やスキルによってお金を増やす相性は大きく変わります。
他が苦手でも稼ぐ力や投資力が高いなら、そこを一気に伸ばして突き抜けるのもアリです。
- スマホ代1年無料で節約できる
【楽天モバイル】社長特別キャンペーンで14,000ptもらえて実質1年無料 - iPhoneが最大4万円引き
通話とギガ込みで月1,059円で使える - 新NISA最強の口座
総合力が高い【SBI証券】は手数料が安く高ポイント還元 【黒字買物】LYPプレミアム会員
PayPay5000円分+ヤフショの買物毎日ポイント還元7%- 未経験でも正社員になれる
書類選考なしで優良企業と面接できる